Madrid (EFE).- El mercado de bonos soberanos, que desde hace semanas registra una fuerte oleada de ventas y que ha disparado su rentabilidad hasta máximos, no logra cortar esa racha ascendente a pesar de las subidas de tipos acometidas por los bancos centrales, el último de ellos, la Reserva Federal de EE. UU. (Fed).
La rentabilidad de la deuda registra una fuerte escalada desde el pasado agosto, tras el importante encarecimiento de la energía provocado por las tensiones en Oriente Medio, el cierre del estrecho de Ormuz y del oleoducto de Yanbu por parte de Arabia Saudí.

El precio del brent, crudo de referencia en Europa, ha llegado a tocar los 110 dólares el barril en las últimas sesiones, máximos desde mayo; mientras el gas natural TTF se ha encarecido por encima de los 84 euros el megavatio/hora, su nivel más alto desde finales de 2022.
Miedo a una inflación persistente
Todo ello ha despertado en el mercado el miedo a una inflación persistente y ha elevado las perspectivas de más subidas de tipos.
El 10 de septiembre, el Banco Central Europeo (BCE) subió tipos en 25 puntos básicos, hasta el 2,5 %; y ayer, miércoles, la Fed también acometió su primer alza de tasas desde julio de 2023. Las elevó en un cuarto de punto hasta una horquilla entre el 3,75 y el 4 %.
En las últimas semanas, la rentabilidad de los bonos estadounidenses a diez años se ha situado en máximos desde julio de 2007, al cotizar por encima del 5 %.
En Europa, el rendimiento del bono alemán a diez años también ha superado el 3,5 % y en España ha rozado máximos desde 2013, por encima del 4 %.
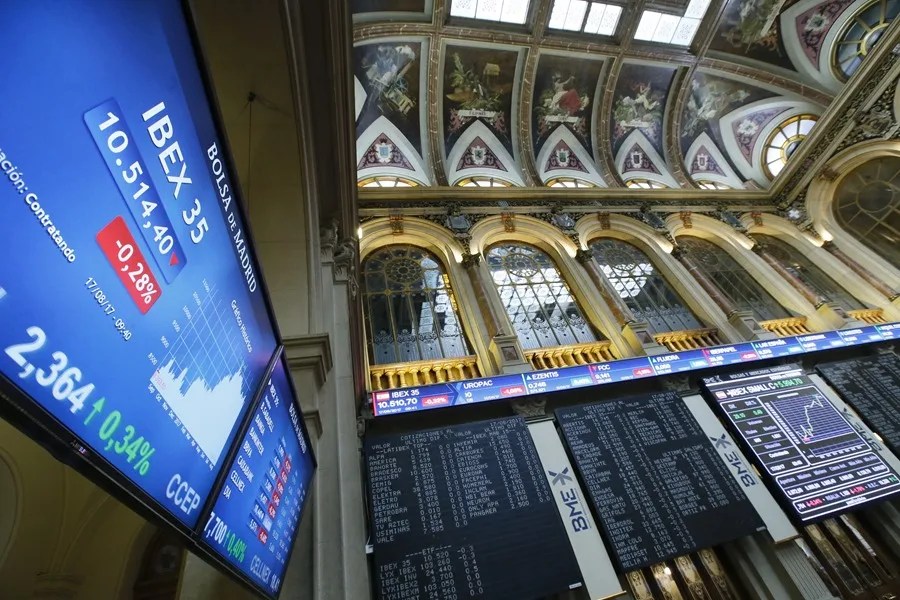
Este jueves, tras la Fed, el comportamiento de los mercados de deuda es mixto.
Por países
El rendimiento del bono estadounidense cae al 4,990 %, mientras que en Europa suben: el bono alemán a largo plazo alcanza el 3,529 %, el español el 3,983 % y el francés el 4,501 %.
En Italia avanza al 4,4 %, en Grecia al 4,263 % y en Portugal al 3,88 %.
Los expertos de Edmond de Rothschild destacan que la evolución «más significativa» de los mercados desde finales de junio ha sido el aumento de la rentabilidad de los bonos, entre ellos, los de EE. UU.
Explican que el Tesoro estadounidense ha intentado llevar a cabo un «giro operacional», con un programa de recompra de deuda a largo plazo que, «no parece haber ganado credibilidad entre los inversores».
Una opinión que comparten desde Crédit Mutuel AM, para quien las rentabilidades soberanas de EE. UU. siguen elevadas por la preocupación sobre la sostenibilidad de sus finanzas públicas.
Al respecto, desde Edmond de Rothschild creen que solo un cambio en los fundamentales, es decir, inflación, crecimiento y, sobre todo, la reducción del déficit público, podría desencadenar un descenso.
Añaden que en EE. UU. «el deterioro de las finanzas públicas ha llegado a tal punto que los inversores se sienten cada vez más incómodos con la duración de la deuda, lo que impulsa la rentabilidad hasta máximos en quince años».
«Además, los extranjeros pueden encontrar actualmente rentabilidades atractivas en su moneda nacional», precisan estos expertos, quienes añaden que la competencia de empresas de alta calidad, que han emitido casi tanta deuda como el Tesoro estadounidense en 2026, también está presionando a los bonos.
Deuda francesa y alemana
Esta situación no es exclusiva de EE. UU., recuerdan, y alertan de que la deuda francesa y alemana también están bajo presión, con déficits públicos al alza.
Por su parte, desde Generali Investments consideran que el repunte de los rendimientos de la deuda «aún no ha tocado techo», ya que los déficits persistentes, la demanda de capital impulsada por la IA y los temores a una dominancia fiscal deberían seguir ejerciendo presión.
Desde la Asociación Europea de Asesores y Planificadores Financieros (EFPA) manifiestan que la reciente presión en la deuda soberana, especialmente en EE. UU., se explica, en gran medida, por el fuerte volumen de emisiones de las grandes compañías tecnológicas, además de unas perspectivas de inflación más elevadas.