Barcelona (EFE).- CaixaBank obtuvo un beneficio neto de 4.962 millones de euros hasta septiembre, un 12,9 % más respecto al mismo periodo del año pasado, apoyado, según la entidad, en el crecimiento del negocio.
El margen de intereses se situó en 8.186 millones (+2,9 %), con un crecimiento del 2,5 % en el tercer trimestre respecto al segundo, según la información remitida por el banco este viernes a la Comisión Nacional del Mercado de Valores (CNMV).

Estos ingresos, junto con los ingresos por servicios —comisiones, gestión patrimonial y seguros, que aportaron 4.182 millones (+7,7 %)— y otros ingresos, elevaron el margen bruto a 12.656 millones (+4,4 %).
Impulso del crédito y los recursos
El buen comportamiento de la financiación a familias y a empresas elevó la cartera de crédito sano a 397.469 millones de euros, un 8 % más.
Por segmentos, la cartera de crédito sano a empresas aumentó en 19.404 millones (+11,4 %); la de adquisición de vivienda, en 9.551 millones (+7 %), y la de consumo, en 2.195 millones (+9,8 %).
En el caso de las hipotecas, el banco destacó que el 60 % de la cartera ya está referenciada a tipo fijo, frente al 20 % que representaba en 2021.
Auge de los recursos de clientes
La otra pata de la actividad comercial, los recursos gestionados de clientes, creció un 5,6 % interanual hasta situarse en 760.353 millones de euros.
De este volumen total, los depósitos de clientes representaron 438.932 millones de euros (un 2,7 % más), mientras que los activos bajo gestión (fondos de inversión y planes de pensiones, entre otros) alcanzaron 216.333 millones tras crecer un 10,6 % en los últimos doce meses.
Con la suma del crédito y los recursos, el volumen de negocio global del grupo alcanzó los 1,16 billones de euros, un 6,4 % más que un año antes.
Contención de costes y caída de la mora
En el capítulo de costes, los gastos de administración y amortización aumentaron un 4,3 %, hasta 5.004 millones de euros entre enero y septiembre, lo que situó la ratio de eficiencia en el 39,4 %.
De este modo, el margen de explotación —la diferencia entre el margen bruto (12.656 millones) y estas partidas (5.004 millones)— avanzó un 4,6 %, hasta 7.653 millones.
Por su parte, la rentabilidad sobre fondos propios tangibles (ROTE) a doce meses escaló al 18,8 %, un punto porcentual por encima del 17,8 % registrado en septiembre de 2025.
Esta evolución estuvo acompañada por una mejora de la calidad del balance: el saldo de créditos dudosos descendió en 891 millones desde diciembre, lo que redujo la ratio de morosidad al 1,76 % (frente al 2,07 % del cierre de 2025).
En paralelo, la cobertura ante insolvencias se reforzó hasta el 82 % y el coste del riesgo se mantuvo contenido en el 0,24 %.
Solvencia y filiales
En términos de solvencia, la ratio de capital de máxima calidad CET1 se situó en el 12,5 %, un nivel que descuenta un impacto de 20 puntos básicos por el programa de recompra de acciones de 500 millones de euros.
En el ámbito internacional, la filial portuguesa Banco BPI aportó 339 millones de euros al resultado atribuido, con un aumento del 7 % en su volumen de negocio en los últimos doce meses.
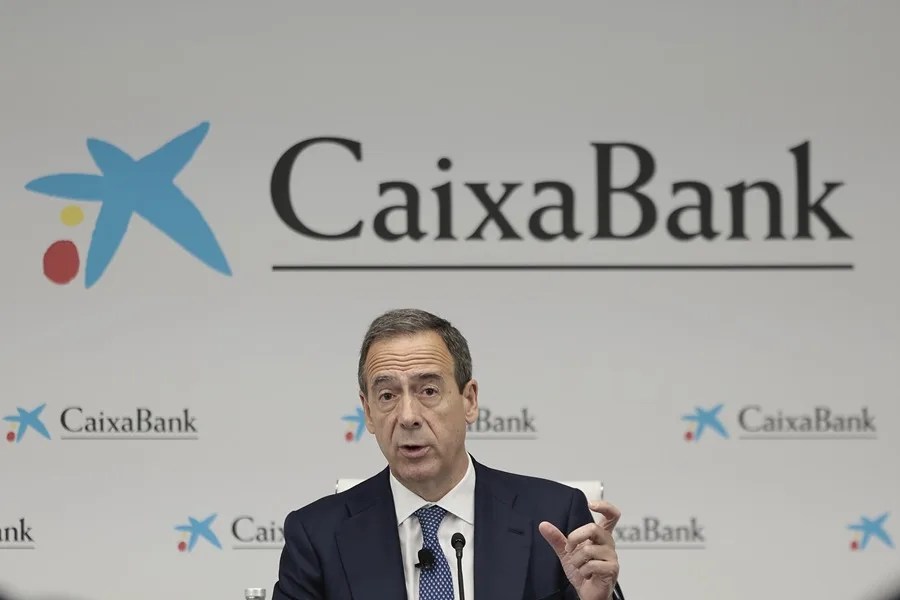
El consejero delegado de CaixaBank, Gonzalo Gortázar, calificó el balance de «muy positivo» y destacó que la entidad crece “de forma sólida y equilibrada, ganando clientes y aumentando la actividad”.